Ouvrir son premier compte courant à 18 ans représente une étape décisive vers l’autonomie financière. Face à cette transition importante, les banques proposent des offres spécifiquement conçues pour les jeunes adultes, combinant gratuité ou tarification réduite, outils de gestion digitaux performants et accompagnement personnalisé. Ces comptes jeunes répondent aux besoins d’une génération connectée et mobile, tout en posant les bases d’une gestion financière responsable dès l’entrée dans la vie active ou la poursuite des études supérieures.
- Éligibilité étendue : les comptes jeunes s’adressent aux 18-25 ans, parfois jusqu’à 29 ans selon les établissements bancaires
- Avantages tarifaires : gratuité ou réduction significative des frais de tenue de compte, opérations courantes et carte bancaire
- Outils digitaux performants : applications mobiles complètes, virements instantanés, paiements sans contact et agrégation multi-banques
- Accompagnement personnalisé : éducation financière intégrée, conseils budgétaires et évolution progressive vers des solutions bancaires plus avancées
Critères d’éligibilité et avantages des comptes jeunes 18-29 ans
Les comptes courants pour jeunes se distinguent par des critères d’éligibilité spécifiques et des avantages pensés pour cette tranche d’âge. Généralement réservés aux personnes âgées de 18 à 25 ans, certaines banques étendent cette limite jusqu’à 29 ans pour accompagner les jeunes actifs au-delà des études. Cette flexibilité permet de proposer des services bancaires adaptés au mode de vie des étudiants comme des jeunes professionnels en début de carrière.
Le principal atout de ces comptes réside dans leur politique tarifaire avantageuse : gratuité totale ou réduction significative des frais bancaires incluant la tenue de compte, les opérations courantes et la carte bancaire. Cette approche vise à alléger la charge financière des jeunes qui débutent dans la vie active ou poursuivent leurs études, tout en leur permettant d’accéder à des services bancaires complets sans conditions de revenus contraignantes.
Par exemple, la Société Générale propose un compte bancaire jeune actif destiné aux 18-29 ans, combinant tarification préférentielle et accompagnement personnalisé avec conseiller dédié et accès en agence. Cette approche illustre la volonté des établissements traditionnels de maintenir une relation de proximité tout en proposant des conditions avantageuses.
Au-delà de l’aspect tarifaire, les comptes jeunes offrent une flexibilité accrue en termes de gestion quotidienne. Les plafonds de paiement et de retrait sont adaptables selon les besoins, et certaines banques proposent des découverts autorisés à des conditions préférentielles. Cette souplesse permet aux jeunes de gérer leur budget de manière autonome, tout en bénéficiant d’un filet de sécurité pour faire face aux imprévus financiers sans pénalités excessives.
Transition vers un compte standard : au-delà de l’âge limite (25 ou 29 ans selon les banques), le compte jeune évolue automatiquement vers une offre standard. Il est recommandé d’anticiper cette transition pour négocier les nouvelles conditions tarifaires avec votre conseiller.
Fonctionnalités digitales et services modernes indispensables
Les comptes courants pour jeunes intègrent aujourd’hui une gamme complète de fonctionnalités digitales répondant aux besoins de mobilité et de flexibilité de cette génération. Ces innovations technologiques simplifient la gestion quotidienne des finances tout en offrant une expérience utilisateur optimale, accessible à tout moment depuis un smartphone ou un ordinateur.
Applications mobiles intuitives et sécurisées
Au cœur de l’offre bancaire pour jeunes se trouvent des applications mobiles performantes permettant une gestion complète du compte depuis un smartphone. Ces interfaces digitales répondent au besoin de mobilité permanente et intègrent les fonctionnalités essentielles du quotidien :
- Consultation du solde et des opérations en temps réel
- Réalisation de virements et de paiements instantanés
- Paramétrage personnalisé des plafonds de la carte bancaire
- Blocage temporaire de la carte en cas de perte ou de vol
- Chat en direct avec un conseiller pour assistance immédiate
La sécurité constitue une priorité avec l’intégration de technologies avancées comme la reconnaissance faciale ou l’authentification biométrique pour protéger l’accès au compte. Certaines banques comme la Société Générale proposent également une gestion digitale via application mobile et Espace Client, combinant autonomie numérique et possibilité de contact avec un conseiller dédié.
Cartes bancaires personnalisables et sans contact
Les cartes bancaires proposées avec les comptes jeunes intègrent les dernières technologies de paiement tout en offrant souvent des options de personnalisation visuelle. Ces cartes combinent praticité et sécurité :
- Paiement sans contact pour les transactions rapides du quotidien
- Compatibilité avec les solutions de paiement mobile (Apple Pay, Google Pay)
- Contrôle en temps réel des plafonds de paiement et de retrait via l’application
- Fonctionnalités de sécurité avancées comme le géoblocage ou le blocage sélectif des paiements en ligne
Selon les offres, les jeunes peuvent choisir entre différents niveaux de cartes (CB Visa classique, Visa Premier, ou cartes évolutives) en fonction de leurs besoins et de leur mobilité, notamment pour les déplacements à l’étranger.
Virements instantanés et paiements mobiles
La rapidité des transactions constitue un critère essentiel pour les jeunes adultes. Les comptes modernes intègrent donc les virements instantanés, permettant de transférer de l’argent en quelques secondes, 24 heures sur 24 et 7 jours sur 7. Cette fonctionnalité s’avère particulièrement utile pour partager des frais entre amis ou régler des dépenses urgentes.
Les solutions de paiement mobile, telles qu’Apple Pay ou Google Pay, sont largement supportées, offrant une alternative pratique et sécurisée à la carte physique. Ces outils s’inscrivent parfaitement dans le mode de vie connecté des jeunes consommateurs, habitués à utiliser leur smartphone pour l’ensemble de leurs transactions quotidiennes.
Agrégateurs de comptes multi-banques
Une fonctionnalité de plus en plus répandue est l’agrégation de comptes, permettant aux utilisateurs de visualiser l’ensemble de leurs comptes bancaires, même ceux détenus dans d’autres établissements, au sein d’une seule interface. Cette vue d’ensemble facilite la gestion globale des finances personnelles, particulièrement utile pour les jeunes qui peuvent avoir un compte épargne dans la banque de leurs parents et un compte courant dans un établissement différent.
L’agrégation de comptes offre une vision holistique des finances personnelles, essentielle pour une gestion budgétaire efficace à l’ère du multibanking.
Panorama des offres bancaires pour jeunes actifs et étudiants
Le marché bancaire propose diverses offres adaptées aux jeunes, chacune avec ses spécificités. Certaines banques traditionnelles misent sur l’accompagnement personnalisé avec conseiller dédié et présence en agence, tandis que les banques en ligne privilégient la gratuité totale et la simplicité digitale. Comprendre ces différences permet de choisir l’offre la plus adaptée à son profil et à ses besoins.
L’offre Société Générale pour les 18-29 ans
La Société Générale propose un Compte Jeune destiné aux 18-29 ans, combinant les avantages d’une banque traditionnelle avec une tarification préférentielle adaptée aux jeunes. Cette offre se distingue par son accompagnement personnalisé avec un conseiller dédié et un accès en agence, permettant de bénéficier de conseils sur mesure lors des étapes importantes de la vie financière.
L’offre inclut plusieurs options de cartes bancaires au choix (CB Visa, CB Visa Premier, CB Visa Evolution) permettant de s’adapter aux besoins de mobilité, notamment grâce à l’Option Internationale pour utiliser sa carte à l’étranger dans des conditions avantageuses. Les jeunes entre 18 et 29 ans bénéficient également du Service Bourse gratuit, leur permettant de s’initier aux marchés financiers sans frais supplémentaires.
Côté épargne et investissement, le Compte Jeune de la Société Générale donne accès à des solutions évolutives comme le PEA (Plan d’Épargne en Actions) et le compte-titres, permettant de constituer progressivement un patrimoine financier. Pour les besoins de financement, le Crédit Expresso Jeune Actif propose une solution de crédit adaptée aux jeunes professionnels.
Un autre atout notable réside dans le Service Bienvenue, qui facilite la mobilité bancaire en simplifiant les démarches de transfert depuis un autre établissement. L’application mobile intègre également des coachs financiers virtuels fournissant des conseils personnalisés pour développer de bonnes habitudes de gestion dès le début de la vie active.
D’autres établissements proposent des approches complémentaires : les banques en ligne comme Boursorama (compte Fosfo pour les 12-25 ans) ou Hello bank! (Hello One) misent sur la gratuité totale et l’absence de conditions de revenus, avec une interface 100% mobile. La BNP Paribas propose également le Compte Jeune Actif pour les 18-29 ans, incluant des programmes de fidélité avec points convertibles en récompenses.
Banque traditionnelle ou banque en ligne : les banques traditionnelles offrent un accompagnement personnalisé et une présence physique, tandis que les banques en ligne privilégient la gratuité totale et la simplicité digitale. Le choix dépend de votre besoin d’accompagnement et de votre aisance avec les outils numériques.
Les banques proposent généralement des avantages financiers attractifs pour séduire cette clientèle stratégique :
- Taux préférentiels sur les prêts étudiants et les crédits à la consommation
- Offres de bienvenue incluant primes de parrainage ou cashback sur les premiers achats
- Réductions sur des services annexes comme l’assurance habitation ou les forfaits téléphoniques
- Découverts autorisés à des conditions avantageuses pour gérer les imprévus
Certains établissements développent également des programmes de fidélité permettant d’accumuler des points lors de l’utilisation des services bancaires. Ces points peuvent être convertis en bons d’achat chez des partenaires, en réductions sur des voyages ou séjours linguistiques, en dons à des associations caritatives, ou en cashback sur certaines catégories de dépenses. Ces initiatives visent à encourager une utilisation active du compte tout en récompensant la fidélité des jeunes clients.
Accompagnement éducatif et gestion budgétaire pour débutants
L’un des défis majeurs pour les jeunes adultes consiste à apprendre à gérer efficacement leur budget dès les premiers pas dans l’autonomie financière. Reconnaissant ce besoin, les banques intègrent désormais à leurs offres des outils de gestion budgétaire et des ressources d’éducation financière. Ces fonctionnalités visent à promouvoir une utilisation responsable des services bancaires et à poser les bases d’une santé financière durable.
Outils de catégorisation automatique des dépenses
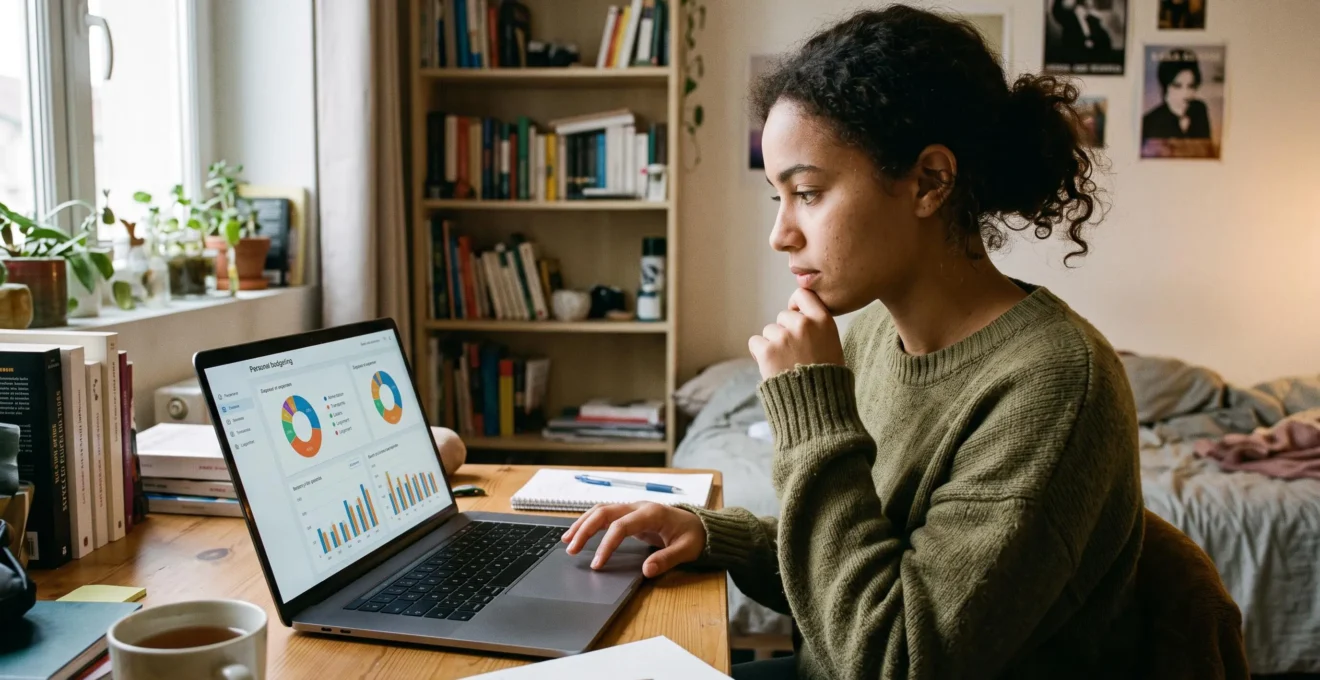
La plupart des applications bancaires modernes proposent une catégorisation automatique des dépenses. Cette fonctionnalité analyse les transactions et les classe dans différentes catégories (alimentation, transport, loisirs, logement, santé, etc.), offrant ainsi une vue d’ensemble claire des habitudes de consommation. Les utilisateurs peuvent généralement personnaliser ces catégories pour refléter au mieux leur style de vie.
Les applications vont souvent plus loin en proposant des graphiques interactifs et des rapports mensuels, permettant aux jeunes de visualiser l’évolution de leurs dépenses dans le temps. Cette approche visuelle facilite la compréhension des patterns de consommation et aide à identifier rapidement les domaines où des économies peuvent être réalisées, développant ainsi une conscience budgétaire dès le plus jeune âge.
Simulateurs d’épargne et de projets
Pour encourager une approche proactive de l’épargne, de nombreuses banques intègrent des simulateurs d’épargne et de projets dans leurs applications. Ces outils permettent aux utilisateurs de définir des objectifs financiers concrets (achat d’une voiture, financement d’études, voyage, premier apport pour un logement) et de simuler différents scénarios d’épargne pour les atteindre.
Les simulateurs prennent en compte divers paramètres tels que le montant souhaité, la durée d’épargne envisagée et les versements réguliers possibles. Ils offrent une projection visuelle de la progression vers l’objectif, ce qui peut être particulièrement motivant pour les jeunes épargnants et les aide à concrétiser leurs projets de vie en établissant un plan d’action réaliste.
Conseils personnalisés via chatbots intelligents
L’intelligence artificielle fait son entrée dans le domaine de l’éducation financière avec l’intégration de chatbots intelligents dans les applications bancaires. Ces assistants virtuels sont capables de fournir des conseils personnalisés en fonction du profil et des habitudes de l’utilisateur, rendant l’accompagnement accessible à tout moment.
Les chatbots peuvent répondre à des questions sur les produits bancaires, suggérer des stratégies d’épargne adaptées, ou alerter l’utilisateur en cas de dépenses inhabituelles. Certaines banques comme la Société Générale proposent même des coachs financiers virtuels via leur application mobile, offrant un coaching financier basique et guidant les jeunes utilisateurs vers une meilleure gestion de leur argent au quotidien.
L’éducation financière intégrée aux services bancaires est un investissement dans l’avenir, permettant aux jeunes de développer des compétences cruciales pour leur vie d’adulte.
Évolution du compte et accompagnement dans la durée
À mesure que les jeunes adultes progressent dans leur vie professionnelle et personnelle, leurs besoins financiers évoluent naturellement. Les banques anticipent cette transition en proposant des parcours d’évolution pour les comptes jeunes, permettant une adaptation progressive vers des solutions bancaires plus complètes et sophistiquées, sans rupture dans la relation bancaire.
Cette évolution peut inclure l’accès à des cartes bancaires haut de gamme avec des services premium, l’augmentation des plafonds de paiement et de découvert autorisé, l’ouverture à une gamme plus large de produits d’épargne et d’investissement, ou encore des offres de crédit immobilier adaptées aux primo-accédants. Les établissements proposent généralement des rendez-vous de bilan réguliers pour réévaluer les besoins du client et ajuster l’offre en conséquence, garantissant ainsi un accompagnement personnalisé sur le long terme.
Par exemple, un jeune diplômé entrant dans la vie active pourrait se voir proposer une carte bancaire plus prestigieuse avec des plafonds de paiement plus élevés, un package d’assurances plus complet (habitation, auto, santé), des produits d’épargne diversifiés comme un Plan d’Épargne en Actions ou une assurance-vie, ou encore un accompagnement pour un premier achat immobilier. Certaines banques comme la Société Générale donnent accès à ces solutions d’épargne évolutives (PEA, compte-titres) dès le compte jeune actif, permettant une initiation progressive aux produits d’investissement.
Anticipez l’évolution de vos besoins : n’attendez pas la fin de la période compte jeune pour discuter avec votre conseiller. Anticiper les changements permet de négocier les meilleures conditions et de découvrir les produits adaptés à vos nouveaux projets de vie.
L’accompagnement bancaire sur le long terme est crucial pour aider les jeunes à construire une base financière solide et à réaliser leurs projets de vie.
Le compte courant pour jeunes de 18 ans représente bien plus qu’un simple outil de gestion quotidienne : c’est une véritable porte d’entrée vers l’autonomie financière. Les offres actuelles combinent avantages tarifaires, outils digitaux performants, éducation budgétaire et accompagnement personnalisé pour répondre aux besoins spécifiques de cette tranche d’âge. L’enjeu consiste à choisir l’offre correspondant le mieux à sa situation personnelle, en gardant à l’esprit que cette relation bancaire est appelée à évoluer progressivement. En adoptant une approche réfléchie et en profitant des ressources mises à disposition, les jeunes adultes peuvent poser les bases d’une gestion financière saine et efficace pour leur avenir.